
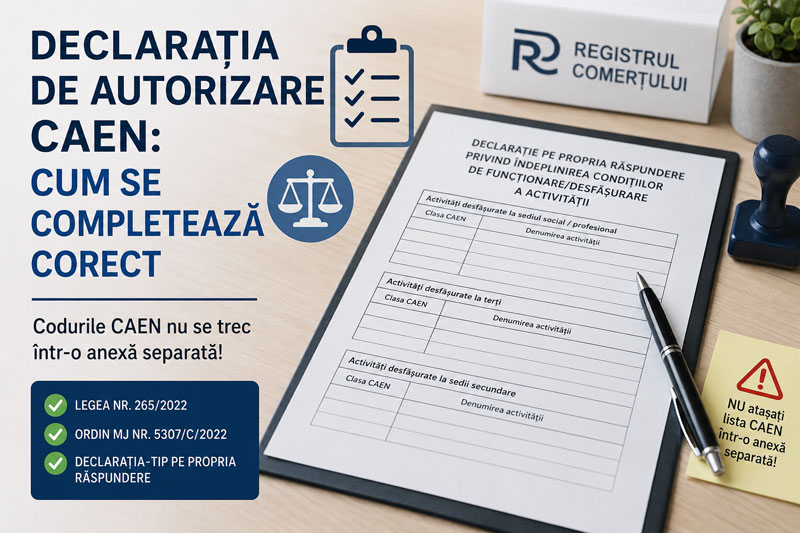
Declarația de autorizare a activităților la Registrul Comerțului: codurile CAEN nu se trec într-o anexă separată
În procedurile de înregistrare sau de modificare firmă, declarația-tip pe propria răspundere privind îndeplinirea condițiilor de funcționare/desfășurare a activității este unul dintre documentele care trebuie completate cu atenție.
O greșeală care poate apărea în practică este depunerea declarației-tip fără înscrierea codurilor CAEN în rubricile sale, însoțită de o foaie A4 separată pe care sunt enumerate activitățile firmei.
Cu alte cuvinte, formularul oficial este depus aproape gol, iar în dreptul rubricilor destinate activităților se face o mențiune de tipul „conform anexei”, codurile CAEN fiind trecute într-un document separat.
Această modalitate de completare nu corespunde modelului declarației-tip aprobat pentru procedura de înregistrare în registrul comerțului.
Ce prevede Legea nr. 265/2022?
Potrivit art. 121 alin. (1) din Legea nr. 265/2022, autorizarea funcționării se realizează prin înregistrarea declarației-tip pe propria răspundere și a datelor aferente acesteia. Prin declarație, solicitantul își asumă responsabilitatea privind legalitatea desfășurării activităților declarate în obiectul de activitate și îndeplinirea condițiilor prevăzute de lege.
Art. 122 alin. (1) stabilește că declarația-tip se depune odată cu cererea de înregistrare, pentru sediul social sau profesional, sedii secundare ori, după caz, pentru activitățile desfășurate la terți.
Regula este importantă inclusiv atunci când se efectuează o modificare obiect de activitate, o modificare sediu social sau alte operațiuni care determină schimbarea situației activităților autorizate.
Conform art. 122 alin. (4), dacă se modifică obiectul de activitate, activitățile autorizate, sediul social/profesional ori se înființează noi sedii secundare, trebuie depusă o nouă declarație-tip, corespunzătoare modificărilor intervenite, care să reflecte situația curentă privind desfășurarea activităților din obiectul de activitate.
Există o anexă separată în care pot fi trecute codurile CAEN?
Aici apare confuzia.
Legea nr. 265/2022 prevede că declarația-tip este ea însăși o anexă la cererea de înregistrare. Art. 122 alin. (6) stabilește expres acest lucru.
Este însă cu totul altceva decât existența unei anexe suplimentare la declarație, în care solicitantul să mute lista activităților economice.
Modelul declarației-tip este aprobat prin Ordinul ministrului justiției nr. 5307/C/2022. Art. 4 din ordin stabilește că modelul declarației este cel prevăzut în Anexa nr. 4.
Formularul conține în mod expres rubrici distincte pentru:
- activitățile desfășurate la sediul social/profesional;
- activitățile desfășurate la terți;
- activitățile desfășurate la sediile secundare.
Pentru fiecare dintre acestea sunt prevăzute câmpuri pentru clasa CAEN și denumirea activității.
Modelul aprobat nu reglementează o anexă distinctă la declarația-tip prin care aceste rubrici să fie înlocuite cu o listă separată de coduri CAEN.
Prin urmare, simpla depunere a unei foi A4 cu activitățile societății nu înlocuiește completarea declarației-tip în forma și structura prevăzute de modelul aprobat.
De ce trebuie completate activitățile direct în declarația-tip?
Declarația nu reprezintă doar o listă cu obiectele de activitate ale firmei.
Prin semnarea acesteia, persoana care declară își asumă îndeplinirea condițiilor prevăzute de lege pentru desfășurarea activităților indicate, iar activitățile sunt repartizate în funcție de locul în care urmează să fie desfășurate.
Același cod CAEN poate fi declarat, după situația concretă:
- la sediul social;
- la un sediu secundar;
- la terți.
Tocmai de aceea, o simplă listă A4 cu toate codurile CAEN nu oferă aceleași informații ca formularul aprobat.
Declarația-tip stabilește atât ce activitate este declarată, cât și unde urmează să fie desfășurată.
Situația apare frecvent la modificarea unei firme
Problema poate apărea în special într-un dosar de modificare acte firmă, atunci când operațiunea presupune și actualizarea situației activităților.
De exemplu, în cazul unei:
- modificări a obiectului de activitate;
- modificări a sediului social;
- înființări sau modificări ale unui punct de lucru;
- modificări a activităților deja autorizate;
- actualizări a obiectului de activitate conform clasificării CAEN în vigoare,
trebuie verificat dacă este necesară depunerea unei noi declarații-tip și dacă aceasta corespunde noii situații a societății.
În cazul unei modificare act constitutiv SRL, faptul că actul constitutiv actualizat conține lista completă a activităților nu înseamnă că aceeași listă poate înlocui informațiile care trebuie înscrise în declarația-tip.
Actul constitutiv și declarația de autorizare au funcții diferite în dosarul depus la registrul comerțului.
Exemplu: declarație goală și lista CAEN pe o foaie separată
Să presupunem că o societate depune un dosar de modificare act constitutiv și are în obiectul său de activitate 15 clase CAEN.
Solicitantul completează datele de identificare în declarația-tip, dar lasă necompletate rubricile referitoare la activitățile desfășurate la sediu și la terți.
Separat, atașează o foaie intitulată:
„Anexă la declarația pe propria răspundere – lista codurilor CAEN”
pe care enumeră cele 15 activități.
Problema este că Ordinul nr. 5307/C/2022 aprobă un anumit model al declarației, iar lista respectivă nu reprezintă una dintre anexele reglementate pentru înlocuirea rubricilor formularului.
Activitățile trebuie declarate în cadrul documentului destinat acestei operațiuni, cu indicarea corespunzătoare a locului de desfășurare.
Atenție la diferența dintre obiectul de activitate și autorizarea activităților
O altă confuzie frecventă în procedurile de modificări firme este tratarea obiectului de activitate din actul constitutiv și a declarației privind desfășurarea activităților ca fiind același lucru.
Nu sunt.
Actul constitutiv stabilește obiectul de activitate al societății.
Declarația-tip privește condițiile de funcționare/desfășurare și indică locul în care sunt declarate activitățile respective.
De aceea, la o modificare obiect de activitate trebuie urmărită corelarea dintre:
- actul modificator;
- actul constitutiv actualizat, dacă este cazul;
- cererea de înregistrare;
- declarația-tip privind desfășurarea activităților.
Documentele trebuie să reflecte aceeași situație rezultată în urma modificării.
Se aplică regula numai societăților?
Nu.
Declarația-tip prevăzută de Legea nr. 265/2022 este utilizată și pentru profesioniști persoane fizice, în condițiile aplicabile acestora. Art. 122 se referă inclusiv la PFA, întreprinderi individuale și întreprinderi familiale.
Prin urmare, indiferent dacă procedura privește un PFA sau SRL, trebuie utilizat formularul corespunzător și trebuie respectate rubricile prevăzute pentru declararea activităților.
Concluzie
Atunci când se depune declarația-tip pe propria răspundere privind îndeplinirea condițiilor de funcționare/desfășurare a activității, codurile CAEN nu ar trebui mutate pur și simplu într-o listă separată, lăsând necompletate rubricile formularului.
Declarația trebuie completată potrivit modelului aprobat prin Ordinul ministrului justiției nr. 5307/C/2022, cu indicarea activităților în rubricile corespunzătoare sediului social/profesional, sediilor secundare sau activităților desfășurate la terți.
Mai ales într-un dosar de modificare firmă, modificare act constitutiv, modificare obiect de activitate sau modificare sediu social, verificarea corelării acestor informații înainte de depunerea dosarului poate evita solicitarea completării documentației și întârzierea soluționării cererii.


